
Le delta cumulé : mesurer les achats et les ventes agressifs
Le delta compte quel camp a traversé le spread. Additionné sur une session, il devient le delta cumulé, l’un des outils d’order flow les plus cités et les plus mal interprétés. Voici ce qu’il mesure, comment il se construit et pourquoi une divergence n’est pas un signal.
Le delta d’une bougie
Pour chaque transaction, le logiciel détermine si l’agresseur était un acheteur (la transaction s’est imprimée à l’ask) ou un vendeur (elle s’est imprimée au bid). Le delta d’une bougie se calcule alors simplement :
delta = volume échangé à l’ask − volume échangé au bid, autrement dit les achats agressifs moins les ventes agressives.
Une bougie avec 600 contrats à l’ask et 450 au bid a un delta de +150 (chiffres illustratifs). Le delta ne dit rien du nombre total d’acheteurs et de vendeurs : chaque transaction a un acheteur et un vendeur, donc le total acheté est toujours égal au total vendu. Le delta mesure seulement qui était pressé, c’est-à-dire le camp qui a accepté le prix de l’autre.
Sur un footprint chart, tu vois le delta de chaque prix à l’intérieur de la bougie, et celui de la bougie entière dans la ligne de résumé.
Le delta cumulé et ses resets
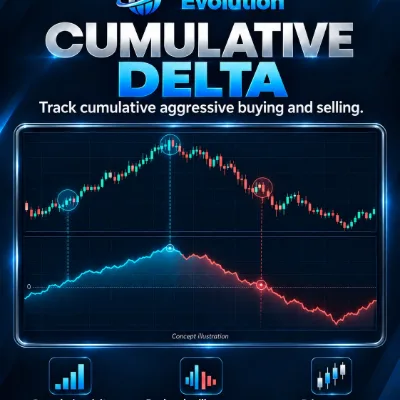
Le delta cumulé est le total courant des deltas des bougies depuis un point de départ. Si les trois premières bougies de la session ont des deltas de +150, −80 et +40, le delta cumulé affiche +150, +70 puis +110 (chiffres illustratifs, là encore). Il s’affiche en général dans un panneau séparé, en ligne ou en bougies dont l’ouverture, le plus haut, le plus bas et la clôture suivent le total pendant chaque bougie.
Le point de départ compte. La plupart des outils permettent de remettre le delta cumulé à zéro à chaque début de session ou de journée, ou de le laisser courir sur une période plus longue ; certains permettent aussi de l’ancrer à une heure choisie. Un reset à chaque session rend la valeur comparable d’un jour à l’autre et évite la dérive d’un total qui grossit sans fin. Sur des futures qui cotent presque 24 heures sur 24, vérifie si le reset suit la session électronique complète ou seulement les heures régulières : la même bougie peut afficher un delta cumulé très différent selon ce choix.
Le chiffre absolu sert rarement seul. Les traders regardent sa direction et sa pente par rapport au prix, et son comportement autour des niveaux de leur plan.
Ce que disent l’accord et le désaccord
Quand le prix monte et que le delta cumulé monte avec lui, les acheteurs agressifs prennent les offres et le marché va dans leur sens : agressivité et prix sont d’accord. Même chose à la baisse avec un delta qui baisse.
Les cas intéressants sont les autres :
- Prix en hausse, delta plat ou en baisse. La hausse se fait sans achats agressifs nets. Les vendeurs retirent peut-être leurs offres, ou des acheteurs passifs avec des ordres limites font le travail pendant que des vendeurs agressifs frappent leurs bids.
- Prix en baisse, delta plat ou en hausse. Le cas miroir : les achats agressifs sont absorbés par des vendeurs passifs, ou les bids sont retirés.
- Gros delta, aucun progrès du prix. Beaucoup d’agressivité qui ne mène nulle part : c’est l’image classique de l’absorption sur un niveau.
Chacun de ces cas décrit l’enchère en cours ; ce n’est pas une prévision.
Les divergences : pourquoi elles ne suffisent pas
Une divergence de delta se définit en général ainsi : le prix fait un plus haut plus haut pendant que le delta cumulé fait un plus haut plus bas, ou le prix fait un plus bas plus bas pendant que le delta cumulé fait un plus bas plus haut. L’idée : le nouvel extrême a été atteint avec moins de participation agressive que le précédent.
Le problème, c’est que les divergences sont fréquentes et peuvent durer. Le prix peut continuer longtemps à monter avec un delta qui baisse si des acheteurs passifs continuent d’absorber les ventes, ou si les offres continuent d’être retirées. Une divergence n’a pas non plus de timing : elle dit que l’extrême a été atteint avec moins d’agressivité, pas quand ni même si le mouvement va se retourner.
Les traders qui s’en servent demandent généralement davantage : une divergence sur un niveau marqué à l’avance, suivie d’un changement de structure du prix, avec un stop au-delà de l’extrême. Même là, la combinaison peut échouer. Ne confonds pas la divergence de delta avec la divergence SMT, un concept ICT qui compare les swings de deux instruments corrélés, et non le prix et le delta.
Absorption et ordres passifs
Le delta ne compte que le côté agressif de chaque transaction. Le côté passif, les ordres limites posés dans le carnet d’ordres, n’apparaît jamais directement dans le delta, alors que c’est souvent lui qui décide si le prix bouge.
Imagine des vendeurs agressifs qui frappent le bid encore et encore au même prix. Le delta devient nettement négatif. Si un gros acheteur recharge ses bids à ce prix, peut-être avec des ordres iceberg qui n’affichent qu’une partie de leur taille, le prix ne baisse pas : les ventes sont absorbées. Quand les vendeurs s’arrêtent, le prix peut monter vite avec peu d’achats, parce que les offres au-dessus étaient minces. Sur le graphique, tu vois un delta très négatif sur un plus bas qui tient, puis une hausse avec un delta modeste. En regardant le delta seul, tu aurais lu l’histoire à l’envers.
Voilà pourquoi delta et prix peuvent être en désaccord, et pourquoi aucun des deux ne suffit sans l’autre. L’absorption ne se confirme qu’après coup, quand le prix s’éloigne du niveau ; tant qu’elle est en cours, le côté passif peut aussi céder.
Comment les transactions sont classées, et la qualité des données
Le delta repose entièrement sur l’identification de l’agresseur de chaque transaction. Il existe deux grandes méthodes :
- Méthode bid/ask. Chaque transaction est comparée au meilleur bid et au meilleur ask au moment où elle a lieu. À l’ask ou au-dessus, c’est un achat ; au bid ou en dessous, une vente. Selon le flux, le côté agresseur peut aussi être fourni directement avec chaque transaction. C’est la méthode la plus précise quand les données de cotation sont de bonne qualité.
- Méthode up/down tick. Quand les cotations manquent, une transaction à un prix plus haut que la précédente compte comme un achat, plus bas comme une vente, et à prix inchangé elle reprend le classement précédent. C’est une approximation qui peut mal classer beaucoup de transactions, surtout dans un marché calme qui oscille.
Autres points de vigilance :
- deux fournisseurs de données peuvent donner des deltas différents pour la même bougie, selon la façon dont ils horodatent, filtrent ou agrègent les transactions ;
- le delta historique peut être calculé différemment du delta en temps réel si l’historique n’a pas l’information bid/ask ; sur NinjaTrader 8, le Tick Replay sert à reconstruire les calculs tick par tick sur les bougies passées, à condition que ton fournisseur livre l’historique tick ;
- les rollovers de contrat, les modèles de session et l’heure de reset changent tous les chiffres affichés.
Le delta cumulé sur NinjaTrader 8
NinjaTrader 8 propose un indicateur Order Flow Cumulative Delta dans ses outils Order Flow+, et ses Volumetric Bars affichent le delta par bougie et par prix. La licence qui les inclut est fixée par NinjaTrader : vérifie sa documentation officielle et sa page tarifs.
Quel que soit l’outil, teste son comportement sur ton instrument et ton modèle de session en replay ou en simulation avant de t’y fier, et calcule ta taille à partir de ton stop, par exemple avec le calculateur de taille de position futures.
Limites
- Une seule moitié de l’histoire. Le delta ignore les ordres passifs, les annulations et les flux sur les marchés liés.
- L’échelle change le sens. Un delta de +500 est énorme sur un contrat peu liquide et modeste sur un contrat très liquide ; les comparaisons n’ont de sens que sur le même instrument, dans des conditions proches.
- Biais rétrospectif. Divergences et absorption se voient beaucoup mieux sur un graphique terminé qu’en temps réel.
- Aucune garantie. Le delta cumulé ne prédit pas le prix. Traite chaque lecture comme une hypothèse avec une invalidation définie ; trader des futures comporte un risque de pertes importantes (voir l’avertissement sur les risques).
Les outils gratuits pour NinjaTrader 8
 Disponible
TEVO Cumulative Delta
TEVO Cumulative Delta, indicateur CVD gratuit pour NinjaTrader 8 : delta cumulé en ligne ou en bougies, resets de session, zoom et tableau des barres.
Documentation →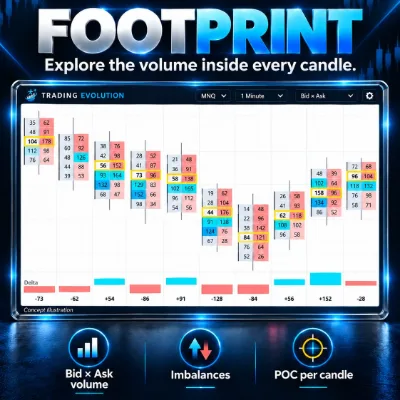 Disponible
TEVO Footprint
TEVO Footprint, indicateur footprint gratuit pour NinjaTrader 8 : volume bid × ask par prix, déséquilibres diagonaux, empilés, POC et tableau de delta.
Documentation →Questions fréquentes
Le delta cumulé, c’est le volume ?
Non. Le volume compte tous les contrats échangés. Le delta compte la différence entre les contrats achetés agressivement et ceux vendus agressivement. Une bougie peut avoir un volume énorme et un delta proche de zéro.
Faut-il remettre le delta cumulé à zéro chaque jour ?
C’est un choix. Un reset à chaque session rend les valeurs comparables d’un jour à l’autre ; un total continu montre une pression de plus long terme mais dérive. L’important est d’être cohérent et de savoir quelle limite de session ton outil utilise.
Une divergence de delta est-elle un signal de retournement ?
Pas à elle seule. Une divergence peut durer pendant que la tendance continue. Les traders qui l’utilisent la combinent en général avec un niveau décidé à l’avance, un changement de structure et un stop au-delà de l’extrême, et même là, le setup peut échouer.
Pourquoi mon delta diffère-t-il de celui d’une autre plateforme ?
Classement de l’agresseur, fournisseur de données, agrégation des transactions, qualité de l’historique et réglages de session influencent tous le delta. De petits écarts sont normaux ; compare les outils sur le même flux et avec les mêmes réglages avant de conclure.
Concepts et outils liés
Les autres guides Order Flow
Contenu éducatif. Ces indicateurs ne constituent pas un conseil en investissement et ne garantissent aucun résultat. Le trading de futures comporte un risque de perte en capital qui peut dépasser la mise initiale. Conditions d’utilisation · Disclaimers